Le taux de TVA applicable aux pompes à chaleur air-air a basculé à 5,5 % depuis l’arrêté du 18 juillet 2026. Cette baisse, longtemps réservée aux PAC air-eau et géothermiques, s’étend désormais aux systèmes réversibles fixes de type split, sous réserve de critères techniques précis. Nous détaillons ici les seuils de performance, les cas d’exclusion et les fourchettes de coût selon les configurations.
Seuils de performance par puissance et type de montage
Le taux réduit ne s’applique pas à toutes les PAC air-air sans distinction. L’arrêté distingue deux catégories selon la puissance thermique nominale, avec des exigences différentes sur la classe énergétique.
PAC de puissance inférieure ou égale à 12 kW
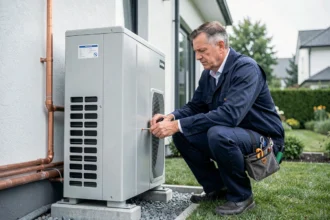
Pour un système mono-split (une unité extérieure, une unité intérieure), la classe énergétique doit être supérieure ou égale à A++. Pour un système multi-split ou gainable, le seuil descend à A+ minimum.
La quasi-totalité des mono-splits récents atteignent A++ en mode chauffage. En revanche, certains multi-splits d’entrée de gamme restent en classe A+, ce qui les rend éligibles, mais sans marge. Vérifiez la fiche produit ErP avant de signer le devis.
PAC de plus de 12 kW installées en toiture
Un correctif publié au Journal officiel le 9 septembre 2026 (arrêté du 14 août 2026) a rétabli des seuils spécifiques pour les PAC air-air en toiture intégrant chauffage, refroidissement, ventilation, rafraîchissement par surventilation nocturne et filtration. Les valeurs corrigées sont :
- Efficacité énergétique saisonnière en chauffage : ≥ 130 %
- Efficacité énergétique saisonnière en refroidissement : ≥ 150 %
- Le texte initial du 13 juillet 2026 indiquait 145 % en chauffage et 250 % en refroidissement, des seuils erronés qui ne correspondaient pas aux performances réelles de ces équipements
Nous recommandons de conserver une copie de l’arrêté correctif dans le dossier de chantier. En cas de contrôle fiscal, c’est ce texte qui fait référence pour les installations postérieures au 9 septembre 2026.
PAC air-air couplée à un appoint fossile : le piège du taux mixte
Le BOFiP est clair sur ce point : un système associant une pompe à chaleur à une chaudière susceptible d’utiliser du gaz, du fioul ou une autre énergie fossile ne bénéficie pas du taux réduit lorsque les deux équipements sont fournis dans la même prestation. C’est un cas fréquent en rénovation, notamment lorsque l’installateur propose un « pack confort » incluant le maintien de la chaudière existante comme appoint.
La parade est simple mais exige de la rigueur administrative. La PAC seule reste éligible au 5,5 % si elle fait l’objet d’une facturation distincte et qu’elle respecte les critères techniques. L’intervention sur la chaudière fossile sera, elle, facturée au taux normal de 20 %, ou à 10 % si elle relève de travaux d’entretien dans un logement de plus de deux ans.
Nous observons que certains installateurs regroupent encore les deux lignes sur une facture unique par commodité. Cette pratique expose le client à un redressement sur l’ensemble de la prestation.
Coût d’installation d’une PAC air-air selon la configuration
Le budget total d’une pompe à chaleur air-air dépend du type de montage, de la puissance retenue et de la complexité de pose. Les fourchettes ci-dessous couvrent le matériel et la main-d’œuvre, hors aides éventuelles.
Mono-split : une pièce, un budget maîtrisé
Un mono-split couvre généralement une seule pièce de 15 à 35 m². Le coût matériel et pose se situe entre 1 500 et 3 500 € TTC selon la puissance (2 à 5 kW) et la marque. C’est la solution la plus accessible pour chauffer et rafraîchir un séjour ou une chambre principale.
Avec la TVA à 5,5 % au lieu de 20 %, l’économie représente environ 200 à 450 € sur cette gamme de prix.
Multi-split : trois à quatre pièces
Un système multi-split associe une unité extérieure à deux, trois ou quatre unités intérieures. Pour un logement de 60 à 100 m², le budget total se situe entre 5 000 et 10 000 € TTC, pose comprise. La longueur des liaisons frigorifiques et le nombre d’unités intérieures font varier le coût de manière significative.
Le passage à 5,5 % de TVA génère ici une économie de 600 à 1 300 € par rapport au taux de 20 %.
Gainable : confort invisible, budget plus élevé
Le système gainable distribue l’air par un réseau de gaines encastrées dans les faux plafonds. Pour un logement de 80 à 120 m², le coût oscille entre 8 000 et 15 000 € TTC, parfois davantage si les travaux de faux plafond sont importants. Cette solution convient aux rénovations lourdes ou aux constructions où l’esthétique prime.
Critères qui font varier la facture
Au-delà du type de montage, plusieurs paramètres influencent le budget final :
- La puissance nécessaire, calculée selon la surface, l’isolation du bâti et la zone climatique (H1, H2 ou H3 selon la RT)
- Le SCOP (coefficient de performance saisonnier) : un appareil avec un SCOP de 5 coûte plus cher à l’achat mais réduit la consommation électrique de 20 à 30 % par rapport à un SCOP de 3,5
- La difficulté d’accès pour la pose de l’unité extérieure (toiture-terrasse, façade en hauteur, copropriété avec contraintes architecturales)
- La longueur des liaisons frigorifiques entre unités, facturée au mètre linéaire au-delà de 5 à 7 mètres selon les installateurs
TVA sur la pose, les accessoires et les travaux connexes
Condition d’ancienneté du logement
Le taux de 5,5 % s’applique à la fourniture du matériel quel que soit l’âge du bâtiment. Pour la main-d’œuvre et la pose, le logement doit avoir été achevé depuis plus de deux ans. Dans un logement neuf ou de moins de deux ans, le matériel reste à 5,5 % mais la pose passe à 20 %.
Travaux induits couverts par le taux réduit
Le BOFiP cite explicitement plusieurs travaux connexes pouvant bénéficier du 5,5 % lorsqu’ils sont indissociables de l’installation de la PAC :
- Découpe de mur ou de cloison pour le passage des gaines et liaisons frigorifiques
- Travaux électriques nécessaires au raccordement de l’unité extérieure et des unités intérieures
- Remise en peinture des locaux après intervention, dans la limite de la zone impactée par le chantier
- Support mural ou au sol pour l’unité extérieure, y compris les silent blocks et la dalle de fixation
Les accessoires de régulation (thermostat filaire, sonde de température, module de programmation) suivent le même taux que l’équipement principal, à condition d’être facturés sur la même prestation.
Attestation simplifiée : ce qui a changé depuis la loi de finances 2025
Le formulaire Cerfa d’attestation séparée n’est plus requis. Depuis la loi de finances pour 2025, le client certifie directement sur le devis ou la facture que les conditions d’application du taux réduit sont remplies. L’installateur conserve ce document pendant le délai de reprise fiscale.
En pratique, nous recommandons d’ajouter une mention type sur le devis, identifiant le modèle de PAC, sa classe énergétique, la date d’achèvement du logement et la nature des travaux. Cette mention remplace l’ancienne attestation et sécurise les deux parties.
Attention : l’absence de cette certification sur la facture ne déclenche pas automatiquement un redressement, mais elle prive l’installateur de la preuve de bonne foi en cas de contrôle. Le risque est transféré au professionnel qui a appliqué le taux réduit sans support documentaire.
Taux de TVA en outre-mer : une distinction rarement mentionnée
En France métropolitaine et en Corse, le taux réduit applicable est de 5,5 %. En Guadeloupe, en Martinique et à La Réunion, le taux applicable aux travaux de rénovation énergétique descend à 2,10 %. Cette différence représente une économie supplémentaire non négligeable sur le coût total d’une installation.
Les devis émis pour des chantiers ultramarins doivent mentionner ce taux spécifique. Nous constatons que plusieurs logiciels de facturation couramment utilisés dans le secteur CVC ne proposent pas le taux de 2,10 % par défaut, ce qui entraîne des surfacturations involontaires.
Cumul avec les aides et délais à anticiper
Cumul avec les certificats d’économies d’énergie
La TVA à 5,5 % est cumulable avec les primes CEE (certificats d’économies d’énergie). Les deux dispositifs portent sur des bases différentes : la TVA réduite diminue le montant TTC, tandis que la prime CEE vient en déduction du reste à charge. Il n’y a pas d’incompatibilité juridique entre les deux aides.
Le cumul avec MaPrimeRénov’ reste en revanche exclu pour les PAC air-air, qui ne figurent pas dans le périmètre de cette aide. Ce point est souvent source de confusion chez les particuliers qui assimilent toutes les pompes à chaleur.
Délais à anticiper
Le taux réduit s’applique à la date du fait générateur de la TVA, c’est-à-dire à la livraison du bien ou à l’exécution de la prestation. Un devis signé avant le 18 juillet 2026 mais dont les travaux sont réalisés après cette date bénéficie du 5,5 %, à condition que le matériel soit éligible. Inversement, un acompte versé avant l’entrée en vigueur de l’arrêté sur un devis à 20 % peut faire l’objet d’un avoir et d’une refacturation au taux corrigé.
La classe énergétique du modèle retenu doit être confirmée dès la phase de devis, et non au moment de la facturation finale.
Le formulaire ci-dessous vous permet d’obtenir un devis gratuit adapté à votre logement. Un professionnel qualifié vous rappelle pour évaluer l’éligibilité de votre projet au taux réduit et dimensionner l’installation.